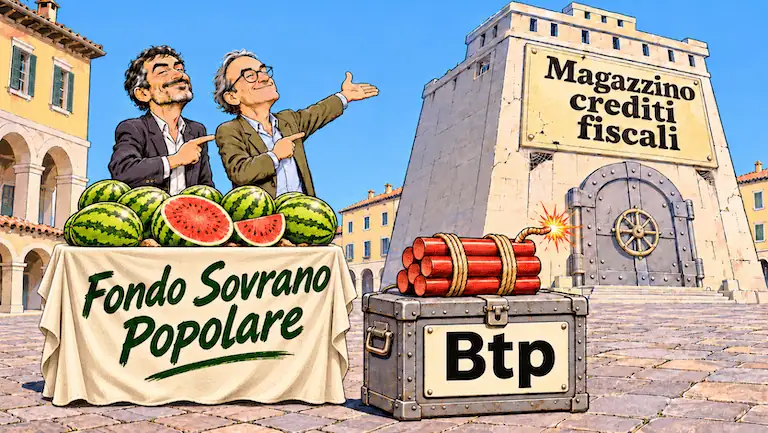
Lo scorso 12 novembre è stata presentata alla Camera una proposta di AVS (Alleanza Verdi Sinistra o, per gli amici, Anzianità Vecchiaia Superstiti), per la creazione di un Fondo Sovrano popolare. Come si nota, il concetto di fondo sovrano esercita grande fascino multipartisan, dai sovranisti agli internazionalisti di sinistra.
Ma a cosa servirebbe, questo fondo? In premessa, come scrive su MicroMega uno degli economisti che hanno lavorato al progetto, c’è l’accelerazione dei processi di automazione e robotizzazione dei sistemi produttivi, che determina una crescita della quota di reddito nazionale catturata dai profitti, a discapito del lavoro. Questa diseguaglianza erode il contratto sociale alla base delle democrazie liberali, e va quindi corretta. Ottimo.
In Italia, osservano i proponenti, il fenomeno è analogo a quello che si registra in paesi alla frontiera tecnologica. Con l’aggiunta che, da noi, il trapasso dei baby boomer non produrrà l’agognata redistribuzione di ricchezza, perché la nostra imposta sulle successioni è tra le più blande d’Occidente. Quindi, il fondo sovrano popolare risponde a queste caratteristiche, definite “uniche” del nostro paese, e guarda al futuro delle prossime generazioni. Di pensionati o aspiranti tali, visto che ha come obiettivo quello di sostenere le pensioni delle generazioni con salari bassi e carriere discontinue. Ve l’ho detto: Anzianità-Vecchiaia-Superstiti.
Ho dato un’occhiata alla struttura del fondo, e debbo dire che siamo pienamente nell’ambito dell’ingegneria finanziaria per disperati. Quindi, è con grande piacere che ve la illustro.
Asset pubblici messi a leva
Intanto, si parte con un conferimento di attivi pubblici. Come si legge in una nota dei proponenti,
Lo Stato conferisce al fondo le proprie partecipazioni finanziarie e industriali: quelle nelle società quotate valgono oltre 100 miliardi di euro. Può essere coinvolta Cdp Equity, già nucleo di un fondo sovrano italiano. Per le partecipate strategiche del Mef i diritti di voto restano al Ministero e i dividendi continuano, inizialmente, ad andare al bilancio dello Stato.
A questo punto, occorre “di leva un pizzichin”:
Il fondo emette obbligazioni con una leva del 15% (15 miliardi ogni 100 di capitale) e compra azioni sui mercati internazionali. Il rendimento atteso è tra il 7% e il 9% annuo, in linea con l’azionario globale.
Notevole, non trovate? Il veicolo si indebita al 15% dei conferimenti, e compra un bell’Etf sull’indice MSCI World. Come non averci pensato prima? I compagni di AVS e i loro advisor accademici sono degli scaltri capitalisti finanziari. A me però sorge una domanda: quale sarebbe il rating del fondo sovrano? Quello della Repubblica italiana, presumo. E gravarlo di debito ulteriore, presumibilmente garantito dal sovrano, metterebbe a rischio il nostro rating.
Datemi una leva finanziaria e, anche se sono comunista, solleverò le borse. Il moto perpetuo, ancora una volta. Adoro i neofiti dei mercati finanziari: hanno quella tenera spregiudicatezza dei bambini che giocano coi fiammiferi.
Ovviamente, mi chiedo e vi chiedo come mai nessuna testa d’uovo atterrata negli ultimi anni dalle parti del MEF ci abbia pensato. Sospetto sia per il fatto che la leva finanziaria aggiuntiva finirebbe in uno specifico orifizio degli italiani, ma posso sbagliarmi. Però dovreste apprezzare un dettaglio: per non affamare il Tesoro, gli lasciamo i dividendi delle partecipate conferite al fondo sovrano. Noi creiamo soldi con la leva, compagni capitalisti.
In pratica, i nostri cocomeri (verdi fuori, rossi dentro) hanno scoperto gli SPV, Special Purpose Vehicles, che tanto amano esecrare quando denunciano le aberrazioni del capitalismo finanziario irresponsabile, e ora vorrebbero usare una struttura analoga per impedire che il debito aggiuntivo venga messo al collo della Repubblica. Ve l’ho detto: questi mi ricordano uno che ha fatto voto di castità e improvvisamente scopre le gioie del sesso, soprattutto di quello estremo.
Ma non penserete sia finita qui, no? Tra i canali di alimentazione del Fondo, vengono indicati “il gettito della riscossione dei crediti della pubblica amministrazione eccedente quello attuale (circa 16 miliardi l’anno)”, la fine dell’esenzione sulle grandi successioni d’impresa e la soppressione della iniziativa “Valore nuovi nati“, istituita dalla legge di bilancio 2027. “La misura – chiariscono i proponenti del testo – viene soppressa e i suoi stanziamenti, 642,4 milioni l’anno a regime passano al fondo”.
Riscossione alla riscossa
Ma andiamo con ordine. Il magazzino della riscossione è un grande sarchiapone carsico del dibattito pubblico italiano. Ricordo che tempo addietro ne favoleggiava anche un simpatico anziano filosofo da teatrino televisivo. Un tesorettone, quasi come la deindicizzazione delle pensioni. Solo che quest’ultima produce risparmi reali, mentre il primo resta una fiaba o un’allucinazione. I proponenti ovviamente credono il contrario:
Per non parlare dell’enorme montagna del “magazzino fiscale”, ovvero dei crediti vantati dalle pubbliche amministrazioni, pari a 1.279,8 miliardi di euro, ovvero oltre la metà del PIL (al 31 gennaio 2025). Il tasso di recupero di questi crediti è dell’1,25% annuo. Se si portasse questo tasso ai livelli ottenuti dagli operatori privati come le banche (4%) lo Stato potrebbe incassare circa 35 miliardi in più l’anno. Qui l’ostacolo più grosso è la volontà politica, più che la difficoltà tecnica, data anche la crescente quota di tasse dichiarate ma non versate sul volume del tax gap (la differenza fra imposte dovute e quelle riscosse).
Se solo fosse vero. Nell’audizione del 27 marzo 2025, l’Agenzia delle Entrate indicava uno stock di 1.279,8 miliardi accumulato dal 2000 al gennaio 2025. Circa il 40% riguardava soggetti in procedure concorsuali, persone decedute, nullatenenti o imprese cessate. Altri 580,8 miliardi riguardavano contribuenti già raggiunti da azioni esecutive o cautelari. Le somme per le quali tali azioni dovevano ancora essere avviate erano 101,2 miliardi: neppure queste erano indicate come interamente recuperabili. Quell’1,25% di recupero crediti è il rapporto tra gli incassi del 2024, in definizione ordinaria o agevolata, e il carico residuo contabile dei ruoli affidati dal 2000 al 31 gennaio 2025, come risulta dalle tabelle allegate all’audizione.
Forse i nostri proponenti stanno accusando l’Agenzia delle Entrate di essere inefficiente (o peggio, corrotta), e invocano invece l’intervento salvifico del capitalismo, nelle vesti delle “banche”, nel recupero crediti? Quali crediti? Quali banche? Ma soprattutto, bisognerebbe intuire che il rapporto tra incassi di un anno e crediti stratificati in un quarto di secolo non basta a misurare l’efficienza della riscossione. Per confrontarlo con un tasso di recupero bancario servono denominatori omogenei, analoghe anzianità di crediti, garanzie e procedure. Nelle fonti dell’iniziativa consultate questa comparazione non è documentata. Amanita fallace, il fungo velenoso e allucinogeno che condisce le migliori (e peggiori) intenzioni.
Quindi: la leva sul valore delle partecipate, gli investimenti in azioni internazionali, il magazzino crediti fiscali come miniera da cui estrarre soldi. Alla fine, scopriamo che il patrimonio netto di questo fondo nel 2046 raggiungerebbe il 42% del Pil. Un gran bel bestione, non c’è che dire: altro che l’inquinante petrolio dei norvegesi. Mantenendo costante questo rapporto, il fondo potrebbe trasferire alla previdenza circa 56 miliardi annui, a prezzi del 2026. Se invece aveste fretta, anticipando l’avvio delle distribuzioni al 2037, il contributo iniziale sarebbe invece di 16 miliardi, mentre il patrimonio continuerebbe a crescere. Resistete!
Ora più che mai possiamo dirlo: la fantasia è il nostro petrolio. Un peccato che inquini la falda delle nostre menti.
🏅 SOSTIENI PHASTIDIO!
Per donare con PayPal, clicca qui, non serve registrazione. Oppure, richiedi il codice IBAN. Vuoi usare la carta di credito o ricaricabile, in assoluta sicurezza? Ora puoi!