A intervalli più o meno regolari, in Italia sorge all’orizzonte un enorme proiettile d’argento, che proietta la sua ombra sulla nazione stressata. In questo periodo, vedo che c’è un enorme chiacchiericcio sul risparmio agevolato per i nuovi venuti al mondo, introdotto dal governo nella disastrata legge di bilancio 2027.
Si chiama “Valore nuovi nati“. Lo stato versa cento euro l’anno, per diciotto anni, a ogni bambino nato dal 2027. Il fondo sarà istituito presso l’Inps e gestito da Cassa depositi e prestiti. Genitori e parenti potranno versare fino a 1.000 euro l’anno ciascuno, con una detrazione Irpef del 19 per cento. Il costo per le finanze pubbliche, quasi nullo nel 2027, salirebbe gradualmente a 700 milioni l’anno a regime, ma tutto dipenderà da quanti familiari faranno versamenti. Verosimile quindi attendersi un tetto ai benefici in capo allo stesso soggetto. Modalità di attuazione, criteri di gestione e ipotesi di riscatto sono rinviati all’immancabile decreto attuativo: quello del ministero del Lavoro, di concerto con il Mef, sentiti Inps, Banca d’Italia e Covip. Amen.
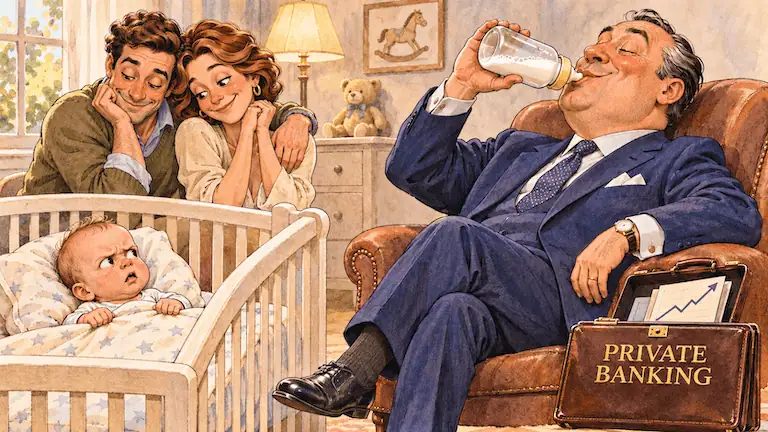
Ovviamente, piatto ricco mi ci ficco. Abbiamo avuto l’inevitabile levata di scudi di Assogestioni e Ania, che vogliono catturare il jackpot e contestano che la gestione amministrativo-operativa sia assegnata alla coppia Inps-CDP. In effetti, questa decisione mi sembra in linea con l’obiettivo di trattenere i versamenti in cassa pubblica e magari usarli per tappare buchi di spesa corrente, more solito.
- Leggi anche: Risparmiatori italiani attivamente tosati
Ma non è che gestori e reti di distribuzione siano filantropi. Le loro leggendarie commissioni di gestione, quando non anche di performance, sono note per essere in media tra le più elevate d’Europa. Prodotti attivi o sedicenti tali, che in realtà spesso sono letteralmente sdraiati sui rispettivi benchmark ma prelevano sontuose commissioni che azzannano il nuovo mito degli italiani: la “magia della capitalizzazione composta”.
La dote ai nuovi nati
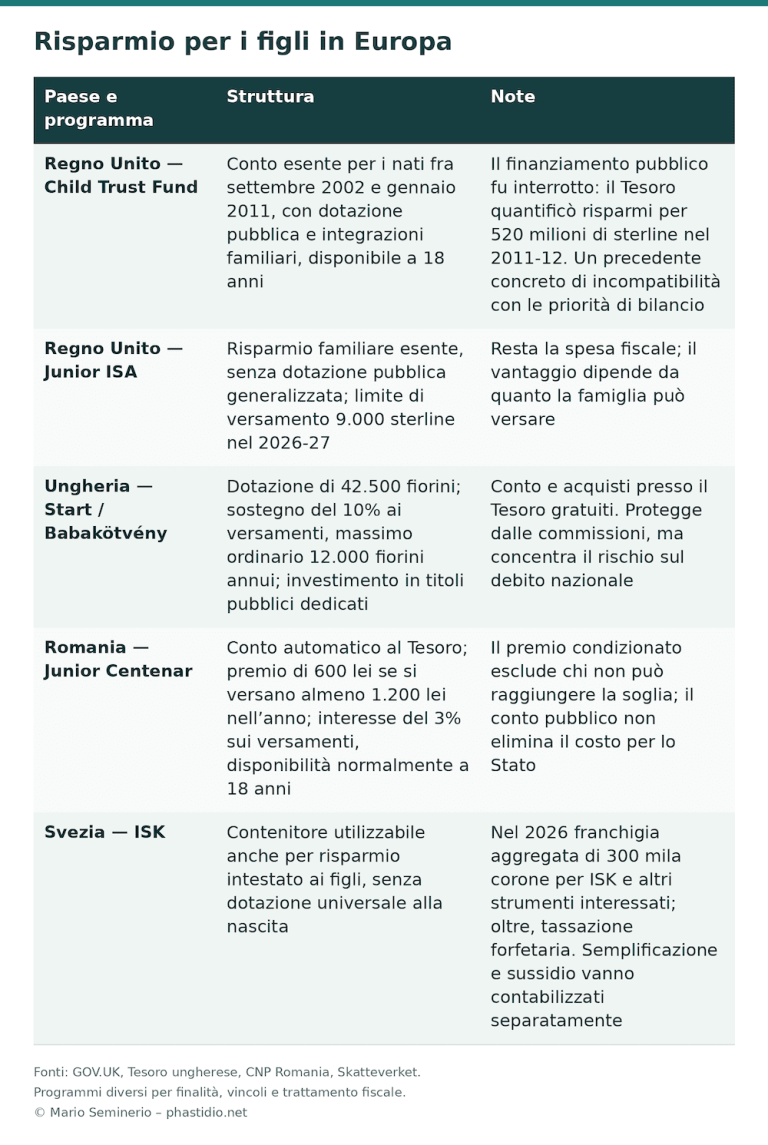
Questa idea di creare una “dote” ai nuovi nati è stata lanciata (o meglio, rilanciata) da Donald Trump, e poi scimmiottata di recente dalla Germania. A dirla tutta, un tempo esisteva qualcosa del genere in Regno Unito: si chiamava Child Trust Fund, visse tra il 2002 e il 2011. Ad ogni nuovo nato veniva aperto un conto vincolato fino alla maggiore età, alimentato con 250 sterline alla nascita e altre 250 al compimento dei 7 anni. Per le famiglie a basso reddito gli importi erano raddoppiati, mentre i familiari potevano aggiungere fino a 1.200 sterline l’anno, con rendimenti esenti da imposte. Nel 2011 furono interrotti i contributi pubblici e l’accesso per i nuovi nati; la decisione produsse un “risparmio” di 520 milioni di sterline, da usare per chiudere altri buchi.
Ecco una tabellina riepilogativa delle esperienze di altri paesi:
Ma parliamo anche di costi degli investimenti, elemento che agisce sulla magia della capitalizzazione composta. I Trump Account consentono di investire su prodotti passivi, fondi ed ETF indicizzati, prevalentemente azionari statunitensi, senza leva, con spese annue del fondo non superiori allo 0,10%. Mi piace molto il concetto. Credo che qui da noi i nostri leggendari intermediari e le reti distributive scuoterebbero la testa, contrariati. “Eh, ma volete mettere il nostro servizio?”
C’è poi il modello tedesco, che si chiama Frühstart-Rente: parte dai sei anni, non dalla nascita. Il Bundestag lo ha approvato il 16 ottobre, l’iter legislativo non è ancora concluso. L’avvio è previsto nel 2027 con le coorti 2020 e 2021, con riconoscimento retroattivo per la prima. Lo Stato versa 10 euro mensili fino ai 18 anni: 1.440 euro per un percorso completo. I contratti standard certificati hanno un tetto dell’1% ai costi effettivi nella fase di accumulo; fino alla maggiore età sono esclusi costi di stipula e distribuzione. Il parametro tedesco misura l’incidenza complessiva dei costi sul rendimento: non è perfettamente omogeneo con il limite americano alle spese del fondo. Resta una differenza politicamente significativa. Se la famiglia non apre il contratto, è prevista una gestione collettiva pubblica tramite Bundesbank: l’inerzia dei genitori non cancella quindi il contributo. Molto interessante anche questo aspetto.
Tornando all’Italia, Assogestioni col centro studi AREL (presieduto da Enrico Letta) hanno proposto di trasformare l’iniziativa “Valore nuovi nati” in conti di investimento previdenziale (CIP) da investire subito nei fondi pensione vigilati dalla COVIP secondo percorsi life-cycle o azionari e con un plafond fiscale aggiuntivo per i familiari. Tutto molto bello e lineare, ma vorrei sottoporre alla vostra attenzione l’indicatore sintetico di costo medio annuo calcolato da COVIP sui prodotti previdenziali per differenti periodi di partecipazione:
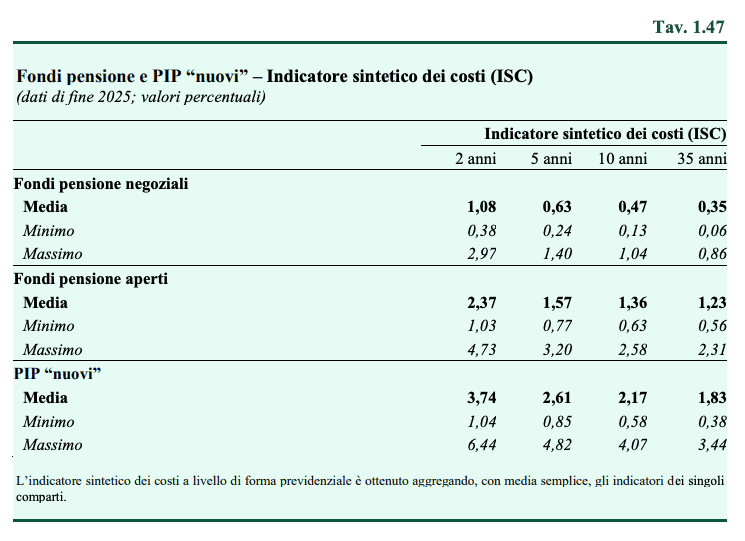
Mi pare si possa dire che, con questi livelli di costo, la magia della capitalizzazione composta finisca in gran parte nelle tasche degli intermediari. Se non ci credete, ecco una banale simulazione sul montante a fine periodo, sotto diverse ipotesi di costo, versando 100 euro a fine anno per 18 anni e lasciando poi il capitale investito fino a 67 anni, con rendimento nominale lordo costante del 5%:
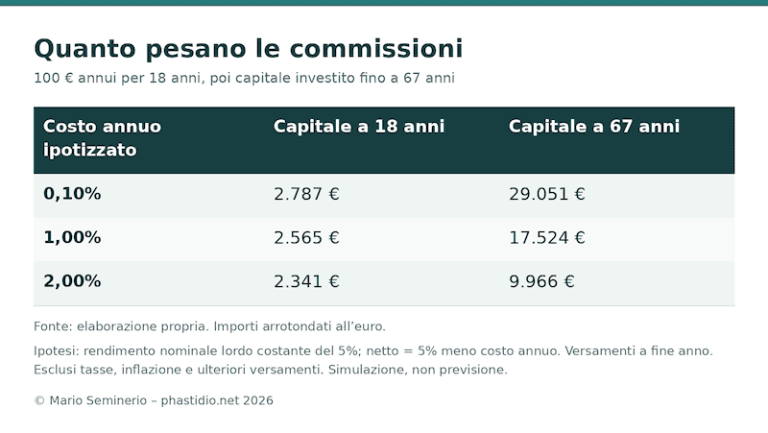
Ah, la magia della capitalizzazione composta, signora mia.
Sopra ogni altra cosa, ci sarebbe poi da discutere un paio di punti: ad esempio, se questi accantonamenti precoci servano ad attivare nuovo risparmio o piuttosto si limitino a riallocare quello esistente, con perdita di gettito fiscale che andrebbe ovviamente coperta. Comprendo l’entusiasmo per questi strumenti, che “qualcuno” vede come stampella di sistemi previdenziali a ripartizione minati dalla demografia avversa. Ma il risparmio è come il coraggio per Don Abbondio: uno, se non ce l’ha, non se lo può dare.
L’altro punto, che discende da questo, lo ha evidenziato Banca d’Italia in audizione: il rischio è quello di favorire maggiormente le famiglie che hanno capacità di risparmio. Sul piano distributivo, infatti, un contributo uguale per tutti dà una base universale; una deduzione aggiuntiva premia di più chi versa e, a parità di versamento, chi ha aliquote marginali maggiori. La detrazione ad aliquota fissa proposta (19% classico) attenua quest’ultimo effetto, ma lascia il problema della capacità di versamento e della capienza fiscale.
E così “SIA”
Abbiamo finito? Quasi, manca l’ultimo punto. Siamo nel bel mezzo della fioritura di nuove meravigliose idee per agevolare fiscalmente il risparmio ma non dovremmo scordare che siamo un paese fiscalmente dissestato. E poi c’è l’Europa, con la sua Unione dei Risparmi e degli Investimenti (SIU, Savings and Investment Union) che invita i paesi membri a favorire e agevolare il risparmio, da destinare elettivamente a investimenti nell’Unione. Bisogna quindi creare i SIA, Savings and Investment Account, da agevolare fiscalmente. In aggiunta ai conti dei nuovi nati, ça va sans dire. Ah, quasi scordavo: e ai PIR. Vorrete mica scordarvi dei PIR?
Detto, fatto: il 26 ottobre 2026 ABI, ANIA, Assogestioni, Assoreti e AIPB hanno presentato al MEF una proposta comune: SIA aggiuntivi ai PIR, incentivo subordinato a cinque anni di detenzione, almeno 70% in emittenti UE/SEE e almeno 50% azionario; forme possibili comprendono conti titoli, fondi, gestioni e prodotti assicurativi. Previste versioni base e alternative in funzione del risparmio agevolabile.
- Leggi anche: La difficile unione dei risparmi e investimenti
Quindi, un bello scatolone infiocchettato. Dove, mediante pantagrueliche commissioni, gli intermediari possano gustarsi le agevolazioni fiscali concesse ai risparmiatori. Se la storia è una guida: magari mi sorprenderanno, applicando commissioni di servizio e gestione da ETF passivo, chissà. Ma applico la mia regoletta: non trattengo il respiro nell’attesa.
Possiamo chiudere, e credo o spero che ci siamo capiti: Valore nuovi nati, PIR, SIA, previdenza complementare: nel mare magnum di richieste di risorse fiscali di ogni genere, non poteva mancare quella del risparmio. Un peccato che non ci siano soldi, altrimenti sapete quante meravigliose cose potremmo creare, con un bell’incentivo fiscale? Appuntamento alla prossima richiesta di agevolazioni.
🏅 SOSTIENI PHASTIDIO!
Per donare con PayPal, clicca qui, non serve registrazione. Oppure, richiedi il codice IBAN. Vuoi usare la carta di credito o ricaricabile, in assoluta sicurezza? Ora puoi!