Nei giorni scorsi, il Commitee of Public Accounts della Camera dei Comuni, organismo che valuta efficacia ed efficienza della spesa pubblica, ha prodotto un allarmato rapporto sulla situazione della centrale nucleare Sizewell C, nel Suffolk. Un progetto da 3,2 GW, che dovrebbe produrre 25 TWh annui, pari al 7% della domanda britannica corrente di elettricità e un totale di 6 milioni di abitazioni.
La critica di base: il nuovo modello di consegna del progetto implica che il pubblico fornirà la maggior parte del finanziamento e sopporterà la maggior parte del rischio. Tuttavia, il governo ha rinunciato al controllo maggioritario a favore di un ente principalmente posseduto da investitori privati. Il governo del Regno Unito, col 44,9%, è il principale azionista singolo di un consorzio che include la società energetica francese pubblica EDF, Centrica e altri. Ma resta pur sempre minoranza rispetto al blocco privato, che rischia di menare le danze in consiglio di amministrazione.
Nel frattempo, i consumatori hanno già iniziato a pagare per il progetto nelle loro bollette, in base allo schema di Regulatory Asset Base. Si prevede che la centrale aggiunga circa 19 sterline all’anno alla bolletta di una famiglia tipica al momento dell’apertura (prevista a fine anni Trenta), per un totale di 24,7 miliardi di sterline a valore attuale. Se tutto andasse bene in termini di costi e tempi. A cui vanno sommati i 136 miliardi di sterline (sempre attualizzate) che i consumatori pagheranno nei 60 anni di vita della centrale, in base al prezzo fisso determinato dal regolatore Ofgem e indipendente da quello all’ingrosso.
Una volta completata, si prevede che offrirà risparmi, ma, data la dimensione del progetto di costruzione, questi potrebbero non superare i costi per i consumatori per decenni.
Il Committee of Public Accounts (CPA) definisce Sizewell “un affare terribile” per il contribuente britannico. Che è stato strutturato in tali termini a causa del fallimento dei governi nel produrre nuova generazione nucleare. I consumatori e i contribuenti si sobbarcheranno rischi finanziari significativi, mentre gli investitori privati godranno di profitti protetti, in una asimmetria impressionante, numeri alla mano.
Un mega progetto ad alto rischio
Sizewell C è definito “un mega progetto ad alto rischio”, con costi di costruzione stimati (oggi) tra 40,5 miliardi e 47,7 miliardi di sterline. Si prevede che sarà completamente operativo tra il 2039 e il 2043, con una vita utile di almeno 60 anni. Il Dipartimento per la Sicurezza Energetica e Net Zero (all’epoca retto da Ed Miliband, nel ruolo di ambientalista laburista) sostiene che sarà agevolato dall’apprendimento dalle criticità che hanno colpito l’altro grande progetto di centrale nucleare in costruzione, Hinkley Point C, oltre a replicarne il design, quello dei reattori ad acqua pressurizzata.
Tuttavia, aggiunge il rapporto, nessuna centrale nucleare comparabile di questo tipo, in tutto il mondo è stata realizzata in tempo e nel budget previsto. Progetti che utilizzano lo stesso design del reattore hanno subito ritardi fino a 14 anni e sostanziali superamenti di costo, e lo stesso Hinkley Point C non fa eccezione. Il Dipartimento, per Sizewell C, ha scelto di rinunciare al controllo maggioritario, nonostante il pubblico fornisca la maggior parte del finanziamento e si sobbarchi la maggior parte del rischio. Un leverage asimmetrico.
Vediamo i numeri. Il governo, come detto, possiede il 44,9% del capitale e fornisce la maggior parte del debito: fino a 37 miliardi di sterline attraverso il National Wealth Fund. Altri 5 miliardi provengono da finanziatori commerciali, con garanzie dell’agenzia francese per il credito all’esportazione.
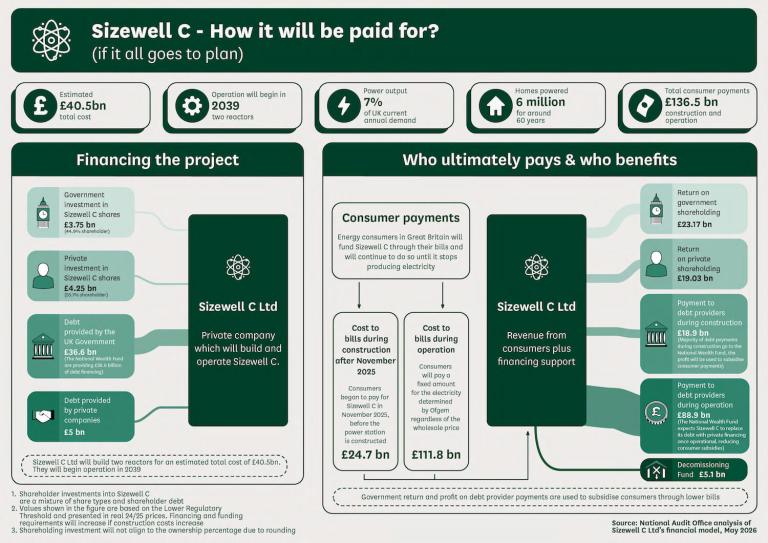
Il governo sostiene che questa combinazione permette di contenere il costo finanziario e beneficiare delle competenze gestionali degli investitori. Nel proprio scenario economico attribuisce al progetto fino a 18 miliardi di sterline di valore attuale netto sociale, soprattutto grazie a minori costi del sistema elettrico rispetto ad altre opzioni a basse emissioni, oltre a vantaggi per la sicurezza degli approvvigionamenti. Sono valutazioni prospettiche dell’esecutivo, non benefici già conseguiti.
Extra costi per consumatori
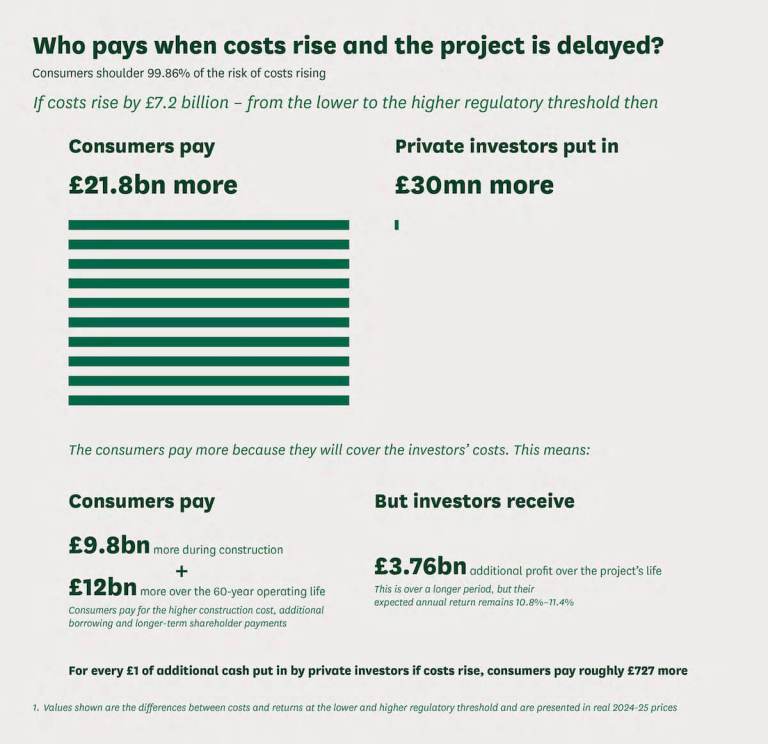
Il CPA contesta soprattutto il prezzo pagato per coinvolgere il capitale privato. Il costo di costruzione assunto come riferimento è (oggi) 40,5 miliardi di sterline, mentre la soglia regolatoria superiore è 47,7 miliardi. Nel passaggio dall’una all’altra, secondo i calcoli riportati:
- i consumatori pagherebbero 9,8 miliardi di sterline aggiuntivi durante la costruzione;
- altri 12 miliardi aggiuntivi ricadrebbero su di loro nei sessant’anni di funzionamento;
- agli investitori privati sarebbero richiesti appena 30 milioni di sterline di nuovi apporti in denaro.
Il CPA ha prodotto un’infografica molto sfiziosa al riguardo, che si chiude con una riga che è un epitaffio: “Per ogni sterlina aggiuntiva messa dagli investitori a seguito di aumento dei costi, i consumatori pagano circa 727 sterline in più”. Cioè, l’eventuale aumento dei costi sino alla soglia regolatoria definita causerebbe emorragie ai consumatori e ai contribuenti, limitandosi a una lieve ammaccatura al tasso di ritorno annuale per gli azionisti: dal 13% al 10,8%. Tra i quali c’è anche il governo, ovviamente, che ha promesso di usare gli utili per sussidiare i consumatori. Auguri. Ma la forza contrattuale dei privati si legge appieno nella protezione da extracosti che sono riusciti a ottenere.
Ma che accadrebbe in caso di sforamento del limite superiore di 47,7 miliardi, visto che quello non è un tetto assoluto al costo della centrale o all’esposizione pubblica ma il limite fino al quale è stato concordato il finanziamento del progetto? C’è un menù di opzioni, che non appaiono tutte probabili allo stesso modo. La società dovrebbe utilizzare la liquidità disponibile, richiamare gli impegni residui degli azionisti e cercare nuovi finanziamenti privati prima di richiedere ulteriore sostegno pubblico, verosimilmente appoggiandosi a nuove garanzie pubbliche. Ma, e qui sta il diavolo nei dettagli, può anche chiedere l’autorizzazione a inserire parte o tutti gli extracosti nella base regolata, recuperandoli dalle bollette.
Nel rapporto è quindi scritto che
Tutto ciò rende difficile giustificare ritorni annuali per gli investitori superiori al 10% e solleva preoccupazioni su quanto siano forti gli incentivi per gli investitori a promuovere una consegna efficiente. Il Dipartimento dovrebbe fare ogni sforzo per evitare l’aumento dei costi per i consumatori e i contribuenti.
Esorbitante premio nucleare
Che fare, quindi, per contenere quello che è stato definito il “premio nucleare” per il settore privato, e che appare abnorme rispetto alla reale assunzione di rischio? Non molto, si direbbe. Un rapporto annuale al parlamento e ai cittadini è del tutto inadeguato rispetto alle sorprese negative che tali progetti producono con regolarità assai poco sorprendente. Anzi, a pensar male sembra quasi che questa bassa frequenza informativa serva esattamente a porre i contribuenti di fronte al fatto compiuto e alla Signora TINA. Segue l’impotente appello:
Una situazione in cui consumatori e contribuenti sono esposti a rischi significativi di costruzione e finanziamento, mentre gli investitori privati godono di profitti elevati e protetti, non può verificarsi nuovamente. Il Dipartimento ha spiegato perché crede che questi termini siano stati i migliori che potesse negoziare nel mercato attuale. Pertanto, il compito più importante del Governo per il futuro è costruire la fiducia che l’investimento nell’infrastruttura nucleare del Regno Unito possa offrire rendimenti sicuri e prevedibili, affinché futuri accordi possano essere negoziati a condizioni migliori e i rischi finanziari di eventuali schemi futuri distribuiti in modo più equo.
Che è come dire: questo progetto deve andare bene, perché in questo modo potremo ridurre il premio nucleare. La filiera che tenterà (il verbo è inevitabile) di portare alla luce Sizewell C potrà essere il template della futura filiera standardizzata. Il che vuol dire che, se fallisce questo progetto, che è di fatto un pilota, siamo in guai seri.
- Leggi anche: Rinascita nucleare? Esiste solo in Cina
Basterebbe chiamare le cose col loro nome: il governo britannico ha ripreso per i capelli Sizewell C, il cui fallimento avrebbe avuto conseguenze pesantissime. Per i conti pubblici ma, soprattutto, per la narrazione della “rinascita nucleare” il cui fantasma si aggira per l’Occidente, sui due lati dell’Atlantico. Ma questo salvataggio a mezzo di un patto leonino tra pubblico e privato rischia solo di rinviare la resa dei conti, con interessi pesantissimi.
Per fortuna, tra poco arriva la cavalleria dei piccoli reattori modulari. Giusto?
🏅 SOSTIENI PHASTIDIO!
Per donare con PayPal, clicca qui, non serve registrazione. Oppure, richiedi il codice IBAN. Vuoi usare la carta di credito o ricaricabile, in assoluta sicurezza? Ora puoi!