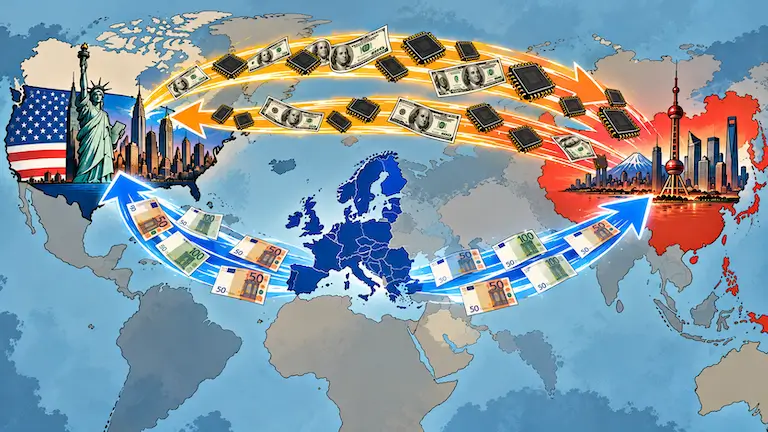
Una indagine di Bloomberg evidenzia come l’espansione degli investimenti nell’intelligenza artificiale sta creando una rete di flussi finanziari internazionali che presenta somiglianze con gli squilibri accumulatisi prima della crisi finanziaria del 2007-2008. La differenza fondamentale è che oggi i capitali che alimentano il boom non confluiscono nei titoli di Stato americani, come accadeva nei primi anni Duemila, ma soprattutto nelle azioni delle società tecnologiche, nelle infrastrutture digitali e nei progetti necessari a sostenere lo sviluppo dell’AI.
Il ritorno degli squilibri globali
Il risultato è un sistema nel quale i risparmi generati in alcune economie asiatiche finanziano gli investimenti delle grandi imprese statunitensi, mentre le aspettative sui profitti futuri dell’intelligenza artificiale sostengono valutazioni di mercato sempre più elevate. Se gli investimenti dovessero rivelarsi eccessivi o i rendimenti inferiori alle attese, le conseguenze potrebbero estendersi ben oltre la Silicon Valley, coinvolgendo gli investitori asiatici, i mercati obbligazionari e le finanze pubbliche delle economie avanzate. Ma anche l’Europa, attrice non protagonista.
Il punto di partenza dell’analisi è il riemergere di forti squilibri tra le economie che accumulano risparmi e quelle che assorbono capitali dall’estero. Da una parte ci sono Paesi come Cina, Giappone, Corea del Sud, Taiwan, caratterizzati da importanti surplus commerciali o disponibilità di risparmio; dall’altra gli Stati Uniti, che continuano a registrare un ampio disavanzo fiscale, un debito pubblico crescente e un fabbisogno significativo di capitali esteri.
La combinazione attuale ricorda quella precedente la crisi finanziaria globale, con una grande differenza nella destinazione dei fondi. Mentre prima i capitali contribuivano a mantenere bassi i rendimenti obbligazionari americani, oggi le banche centrali straniere acquistano meno Treasury statunitensi, preoccupate per l’indebitamento e le tensioni geopolitiche. Sempre più risparmio è detenuto da investitori privati, orientato verso azioni, obbligazioni societarie e settori dell’intelligenza artificiale.
Il circuito tra Asia e USA
Gli Stati Uniti dipendono dai semiconduttori e dai componenti elettronici importati dall’Asia, in particolare da Corea del Sud e Taiwan, che generano entrate per i Paesi produttori; parte di queste entrate viene reinvestita nel mercato americano, creando una dinamica circolare tra il risparmio asiatico e la domanda di tecnologia statunitense. L’investimento sudcoreano in azioni americane è aumentato significativamente dal 2023 al 2026, contribuendo a un surplus delle partite correnti nel Paese. Gli investimenti asiatici stanno affluendo nei settori legati all’intelligenza artificiale e in altre industrie strategiche, ma un rallentamento potrebbe avere ripercussioni negative negli Stati Uniti e in Asia.
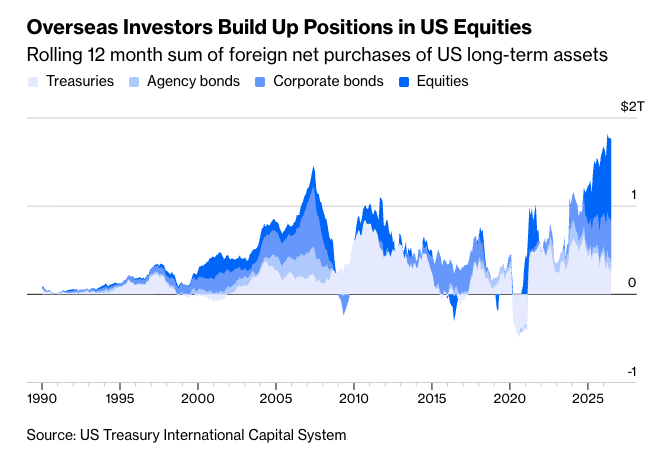
Da inizio 2024 a fine luglio 2026, gli investitori stranieri hanno acquistato circa 1.500 miliardi di dollari in azioni statunitensi. Secondo Bloomberg Economics, nel 2025 il 20% delle partecipazioni estere nelle azioni statunitensi era in settori legati all’intelligenza artificiale, rispetto al 10% nel 2019. Se questa proporzione è rimasta la stessa, a fine giugno 2026 gli investitori stranieri avrebbero investito circa 4.900 miliardi di dollari in società americane nel settore dell’AI, un importo simile al Pil annuale della Germania.
Nel frattempo, l’indice Bloomberg Magnificent Seven, che comprende Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla, è salito di oltre il 380% dall’inizio del 2023. Questa crescita riflette un fenomeno economico reale: l’intelligenza artificiale richiede enormi investimenti e alcune imprese stanno già ottenendo profitti consistenti. Tuttavia, la solidità della tecnologia non garantisce che le aspettative incorporate nei prezzi azionari siano sostenibili.
Il rischio è duplice: da un lato ci sono investimenti infrastrutturali potenzialmente eccessivi e valutazioni finanziarie ottimistiche riguardo la crescita dei ricavi e profitti. Gli investimenti programmati rendono il boom dell’AI un fenomeno macroeconomico, con obbligazioni future che potrebbero risultare onerose se la domanda non soddisfa le previsioni. Dall’altro lato, i produttori asiatici di semiconduttori, come Samsung, beneficiano della crescente domanda del settore, creando un’interdipendenza tra produttori di componenti, costruzione di infrastrutture e investitori.
La differenza rispetto ai primi anni Duemila risiede nel fatto che allora l’accumulo di risparmio in Asia e nei Paesi esportatori di energia contribuì a ridurre i tassi d’interesse globali, perché una parte significativa dei capitali veniva investita in Treasury e altri titoli obbligazionari. Il fenomeno aiutava gli Stati Uniti a finanziare il proprio disavanzo a costi relativamente contenuti. Oggi, invece, l’espansione del risparmio e degli investimenti internazionali non si traduce necessariamente in una maggiore domanda di titoli di Stato. Una quota crescente dei fondi confluisce in azioni e attività private legate all’AI, mentre le preoccupazioni sul debito americano contribuiscono a rendere gli investitori più cauti nei confronti dei Treasury.
Di conseguenza, i rendimenti obbligazionari stanno aumentando anziché diminuire. Questo fenomeno presenta implicazioni rilevanti per le finanze pubbliche. Gli Stati Uniti e le altre economie avanzate devono rifinanziare debiti già elevati e, con tassi più alti, sostengono una spesa per interessi crescente. Il peggioramento dei conti pubblici può alimentare ulteriori timori sui mercati obbligazionari, contribuendo a mantenere elevati i rendimenti. Il problema è aggravato dal livello del debito pubblico.
Il ruolo degli investitori privati
Rispetto al periodo precedente la crisi del 2008, è cambiata la composizione degli investitori nei flussi finanziari internazionali. In passato, le riserve dei Paesi in surplus erano gestite dalle banche centrali, che acquistavano titoli di Stato americani con strategie stabili. Oggi, hedge fund, fondi pensione e altri investitori privati hanno un peso maggiore, risultando più attenti ai rendimenti. Questa trasformazione rende il sistema più vulnerabile. Parte degli hedge fund usa i Treasury come garanzia per finanziamenti; in caso di perdite in altri investimenti, potrebbero vendere titoli di Stato per liquidità, propagando tensioni di mercato. Un calo delle azioni tecnologiche potrebbe innescare vendite di Treasury, aumentando i rendimenti e il costo di finanziamento di governi e imprese.
L’articolo cita stime secondo cui, nel 2026, le posizioni degli hedge fund in Treasury avrebbero raggiunto un livello record pari all’8% di un mercato da 32.000 miliardi di dollari. Gli economisti della Federal Reserve hanno inoltre sottolineato che la diminuzione degli acquisti da parte delle banche centrali estere e il maggiore peso degli investitori privati possono amplificare gli effetti degli shock sui rendimenti. Gli investitori privati, infatti, sono più inclini a vendere quando devono coprire perdite o soddisfare richieste di garanzie.
Qualcuno paragona questo meccanismo ai petrodollari degli anni Settanta. Allora, i ricavi dei produttori di petrolio venivano reinvestiti nel sistema finanziario internazionale, soprattutto in attività denominate in dollari. Oggi i profitti dell’industria tecnologica asiatica alimentano un circuito analogo: i cosiddetti tech dollars. Il problema è che un rallentamento del settore potrebbe colpire simultaneamente le esportazioni, i profitti aziendali e il valore degli investimenti finanziari dei Paesi coinvolti.
Le economie che forniscono il risparmio necessario a finanziare il boom americano potrebbero essere tra quelle maggiormente danneggiate da un suo eventuale esaurimento. L’eventuale crisi si svilupperebbe quindi attraverso più canali: il calo della domanda di semiconduttori, la diminuzione degli investimenti in infrastrutture, le perdite sui mercati azionari e la riduzione del valore delle attività finanziarie detenute dagli investitori asiatici.
Il rischio non riguarda soltanto gli investitori finanziari. Può estendersi alle amministrazioni pubbliche che hanno costruito una parte rilevante dei propri bilanci attorno alla crescita di un singolo settore.
Esistono differenze sostanziali rispetto al 2007-2008. Gli investimenti in intelligenza artificiale mirano a sviluppare infrastrutture produttive, mentre la crisi precedente era causata da un’eccessiva crescita del credito immobiliare. L’afflusso di risparmio globale nei paesi avanzati non è un problema in sé, ma la concentrazione e le valutazioni finanziarie possono amplificarne gli effetti negativi. Inoltre, il contesto geopolitico, tra rivalità tra superpotenze e protezionismo, complica il coordinamento delle risposte politiche in caso di crisi internazionale.
L’Europa nel mezzo
Il punto più delicato è che il sistema si trova ad affrontare il boom dell’AI con livelli di debito pubblico elevati e rendimenti obbligazionari in aumento. Se le aspettative di crescita dovessero deludere, governi e mercati avrebbero meno margine per assorbire lo shock rispetto al passato.
La somiglianza con il 2008 non risiede dunque necessariamente nella natura degli investimenti ma nella possibilità che squilibri globali, concentrazione delle esposizioni e meccanismi di finanziamento trasformino una correzione settoriale in un problema finanziario più ampio.
C’è poi la posizione di paesi terzi, quelli esterni alla diade fornitore-cliente tra Asia e Usa, e sostanzialmente al margine della rivoluzione AI, se non come utilizzatori di prodotto o candidati tali. L’Europa, ad esempio, che ha (non si sa ancora per quanto) surplus commerciali da riciclare, e che spesso prendono la strada dei mercati finanziari americani.
L’Europa subisce a sua volta gli effetti di elevati tassi d’interesse reali, che sono un fenomeno globale e spiazzano le produzioni tradizionali oltre a produrre impatti avversi sulla spesa sociale, assediata da quella per interessi. A investire con (temporanea) minore sensibilità al livello dei tassi restano quelle parti di manifattura che si reggono sullo stimolo keynesian-militare, come accade in Germania con la spesa per la Difesa finanziata a debito. Una evoluzione non sana, che rischia di presentare un conto molto pesante.
L’Europa rischia quindi di essere la vittima predestinata, sia dal versante del ritardo tecnologico e produttivo sia per impatto sugli investimenti finanziari, nel momento in cui dovesse manifestarsi un non improbabile sboom.
🏅 SOSTIENI PHASTIDIO!
Per donare con PayPal, clicca qui, non serve registrazione. Oppure, richiedi il codice IBAN. Vuoi usare la carta di credito o ricaricabile, in assoluta sicurezza? Ora puoi!