Il dado è tratto, il tasso pure: il Federal Open Market Committee della Fed alza i tassi per la prima volta dopo tre anni: un quarto di punto, al 3,75-4%, e annuncia di non aver terminato. Voto all’unanimità. Le proiezioni vedono un altro aumento entro fine 2026.
In conferenza stampa il chair Kevin Warsh pronuncia una frase importante: “abbiamo rimosso una dose di accomodamento (monetario)”, il che significa che, appunto, la stance di policy non è ancora neutrale. Alla successiva, scontata domanda, su quale potrebbe essere l’inosservabile tasso “naturale” di cui favoleggiano i libri di testo, quello che né stimola l’economia né la frena, Warsh precisa che quel concetto “è utile accademicamente ma non ha effetto operativo sulle decisioni prese oggi”.
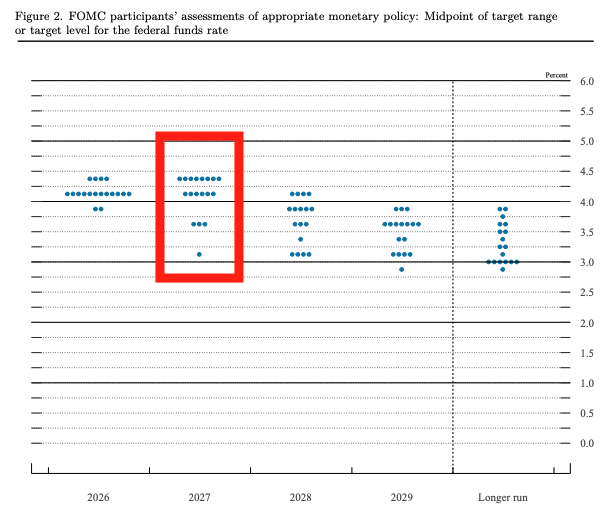
Ben sedici membri del FOMC, sui diciotto ieri aventi diritto, hanno previsto almeno un altro aumento entro fine anno. Ricordo che tutti i diciannove membri del FOMC partecipano alle previsioni, a parte Warsh che ha deciso di non farlo, ma solo dodici sono i votanti sulla decisione finale sui tassi, in un sistema a rotazione annua dei presidenti delle Fed regionali. Curiosamente, un governatore vede i tassi crollare l’anno prossimo al 3,125%. Deve essere lo spirito di Stephen Miran che aleggia nella stanza. Oppure qualcuno che vede un mini crack all’orizzonte.
Warsh in conferenza stampa ha dismesso l’atteggiamento dello scorso meeting, a luglio, quando aveva deciso, in modo piuttosto bizzarro, di non dire assolutamente nulla che potesse indurre il mercato a credere che stesse fornendo una “forward guidance“. Salvo poi trovarsi il resto dei governatori a dichiarare all’impazzata tutto il tempo.
- Leggi anche: Kevin Warsh, un parolaio alla Fed?
Indipendente dalla politica, non dai mercati
Quello che appare verosimile è che la Fed a questo giro ha deciso di battere un colpo e riaffermare la propria indipendenza dal potere politico. Ma non da quello dei mercati, che minacciavano sfracelli in caso di tassi invariati, questo bisogna dirlo. Ma bisogna anche dire che ormai con le banche centrali siamo (da tempo) arrivati al gioco di specchi, più che all’analisi economica.
L’aumento dei tassi arriva in un momento molto delicato per l’economia mondiale. La teoria ci dice che gli shock negativi di offerta non vanno gestiti con la politica monetaria, e che alla fine il loro impatto si dissolve nel tempo, per effetto confronto. Ma che cosa si deve fare, se questi shock si moltiplicano? Trattarli come qualcosa di persistente e cercare di incidere sulle aspettative inflazionistiche. Con tutti i rischi del caso, cioè trattare shock di offerta con la politica monetaria.
E infatti le contraddizioni abbondano. Warsh, quasi per convincere se stesso, ha detto che la Fed “non ha bisogno di danneggiare i mercati del lavoro” per ridurre l’inflazione. Anche perché a questo giro non si vede traccia di inflazione salariale. Ma ha anche riconosciuto la scomoda verità: tassi più alti non riducono i prezzi del greggio (e dei suoi derivati), se quest’ultimo manca fisicamente. A meno di portare l’economia ben oltre la recessione, e allora altro che danneggiare i mercati del lavoro.
Tassi alti deprimono l’immobiliare e i consumi, soprattutto in un paese dal tasso di risparmio ridicolo e che vive sul rollover del saldo delle carte di credito. L’investimento è ora dominato da quello per l’infrastruttura AI, che pare insensibile ai tassi. Almeno sin quando smetterà di sembrare tale. In quel momento, la borsa crollerebbe e avremmo un danno ai consumi tramite il canale del cosiddetto effetto ricchezza. Almeno, per chi ha risparmi azionari. Ma non portiamoci troppo avanti: se dovesse accadere, la Fed correrebbe con gli idranti della liquidità, e la giostra ripartirebbe senza neppure essersi davvero fermata.
Il punto vero è che l’inflazione negli USA è sopra target ininterrottamente da cinque anni. Se i mercati si convincono che quel target non esiste, può accadere di tutto. Soprattutto ora che i Treasury non sono più qualcosa da comprare e scordare sino al rimborso, come facevano le banche centrali e gli intermediari di tutto il mondo. Oggi una quota crescente è “lavorata” dagli hedge fund, che possono liberarsene in modo fulmineo, con potenziali devastazioni.
Ecco perché Warsh è tornato falco, abbandonando tutte le elucubrazioni sull’AI che disinflazionerà il mondo: ora, molto tradizionalmente, guarda l’inflazione a 3, 6 e 12 mesi e la annualizza, per trarre inferenze. Più che scienza, senso comune. E dito inumidito per cogliere direzione e intensità del vento. Perché, alla fine, possiamo usare tutti i modelli economici ed econometrici del creato, inventarci il tasso d’interesse neutrale e cercare di osservarlo, convincendoci che sia possibile, ma la verità è che tutto si riconduce al dialogo tra mercato e banca centrale.
Più che l’economia, è la natura umana, stupidi. Che poi è la stessa cosa. Alla fine, è davvero senso comune evitare di avere tassi reali negativi nel bel mezzo di un boom di investimenti.
Resa dei conti con la realtà
E Trump? Lui ovviamente non l’ha presa bene. Ha detto di aver parlato con Warsh prima della decisione ma ha ribadito la sua fiducia in lui, perché il board “è molto ostile, è stato messo lì da altri”. Come Jay Powell, nominato da Trump medesimo? Poi, Trump ha ribadito la sua bizzarra teoria economica: quando le cose vanno bene, i tassi vanno abbassati, non alzati. A corollario, se l’America smettesse di commerciare con i paesi con cui ha deficit commerciale, si “riprenderebbe” 1.500 miliardi di dollari. Vengono le vertigini, di fronte a tali “concetti”.
Ma sappiamo che Trump si avvia alla resa dei conti con la realtà, con tutti i rischi che ciò implica per la cosiddetta democrazia dell’oligarchica America. E per il resto del mondo.