In Germania, dal 2027, chi percepisce redditi medio-alti pagherà di più allo Stato sociale, in conseguenza dell’innalzamento dei tetti di reddito su cui si calcolano i contributi previdenziali. Un articolo della FAZ del 21 settembre quantifica l’impatto e permette di comprendere come funziona questo strumento, oltre a identificare le vittime designate e scoprire una certa “aria di casa”.
Tetti, non aliquote
Il sistema previdenziale tedesco si regge su quattro rami assicurativi (pensione, disoccupazione, assicurazione sanitaria pubblica, assicurazione per la non autosufficienza) finanziati da contributi ripartiti quasi sempre a metà tra lavoratore e datore di lavoro. Ogni ramo ha un proprio tetto di reddito oltre il quale non si pagano più contributi aggiuntivi: è un meccanismo regressivo sopra soglia perché chi guadagna oltre il tetto versa, in proporzione al proprio reddito, meno di chi si trova appena sotto.
Ogni anno questi tetti vengono aggiornati in base alla dinamica salariale media, un adeguamento tecnico e automatico. Per il 2027, però, si aggiunge un intervento politico esplicito. Il ministero del Lavoro tedesco ha preparato la bozza dei nuovi parametri, che la FAZ ha potuto visionare. I tetti mensili cambiano così:
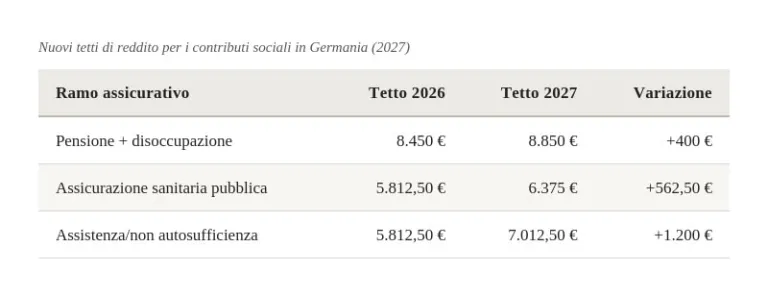
Il primo aumento è l’adeguamento ordinario alla crescita salariale, gli altri due no. La soglia dell’assicurazione sanitaria sale per effetto di una legge di stabilizzazione dei contributi sanitari, approvata dal Parlamento tedesco il 10 luglio 2026 (318 voti a favore, 284 contrari), che dispone un rialzo straordinario del tetto di reddito di 300 euro al mese, oltre alla normale rivalutazione. La soglia dell’assistenza, ancora più ripida, deriva da un disegno di legge, presentato dall’ex ministra della Salute Nina Warken (CDU) e ripreso dal successore Carsten Linnemann (CDU), che la aggancia a un parametro più alto: lo stesso reddito-soglia che regola l’accesso all’assicurazione sanitaria privata (di cui dirò a breve).
Su questo secondo intervento pesa ancora un conflitto di maggioranza: il partito socialdemocratico (SPD) vuole affiancarvi un nuovo contributo di solidarietà a carico degli assicurati privati, e se lo scontro dovesse bloccare la riforma, l’alternativa sarebbe un aumento generalizzato di 0,5 punti dell’aliquota per tutti gli iscritti alla previdenza sociale, non solo per i redditi alti. A completare il quadro, dal 2027 anche l’aliquota per l’assistenza sale, dal 4,2% al 4,3% per chi non ha figli.
Il nodo dell’assicurazione sanitaria privata
Per capire perché la soglia dell’assistenza viene agganciata proprio a quel parametro, serve una premessa che in Italia non ha equivalenti diretti: in Germania l’assicurazione sanitaria privata non è una polizza integrativa come quelle italiane, ma un sistema alternativo e sostitutivo di quello pubblico. Chi passa al privato esce del tutto dal sistema pubblico e si assicura solo con la compagnia privata.
Non tutti però possono scegliere: l’accesso alla sanità privata è riservato a chi supera un reddito lordo annuo (la cui soglia nel 2026 era pari a 77.400 euro) oltre a categorie specifiche come dipendenti pubblici di ruolo, lavoratori autonomi e liberi professionisti, che vi accedono indipendentemente dal reddito. Anche chi ha diritto ad accedervi deve comunque superare una valutazione sullo stato di salute da parte dell’assicuratore, che può respingere la domanda o applicare sovrapprezzi in presenza di patologie pregresse.
Rispetto al sistema pubblico, l’assicurazione privata offre tipicamente tempi di attesa più brevi per le visite specialistiche, sistemazioni migliori in caso di ricovero ospedaliero e rimborsi più generosi per le cure dentistiche. È proprio per questo che l’innalzamento del reddito soglia previsto dalla riforma, che sale di 3.600 euro l’anno oltre al consueto adeguamento statistico, viene percepito come una restrizione ulteriore: rende più difficile, per i redditi medio-alti, l’accesso a un sistema alternativo generalmente considerato più conveniente su alcuni aspetti.
È una sorta di cattura dell’assicurato, che viene trattenuto nel sistema pubblico e costretto a finanziarlo maggiormente. Va anche detto che il passaggio dal pubblico al privato è per molti versi irreversibile: tornare al sistema pubblico dopo essere passati al privato è possibile solo in casi specifici, per esempio se si torna sotto la soglia di reddito o si perde il requisito professionale che dava accesso al privato.
Quanto costa, e a chi
Secondo i calcoli del ministero citati dalla FAZ, per un lavoratore che si trova sopra tutte e tre le soglie l’aumento complessivo di contributi, tra quota lavoratore e quota datore di lavoro, arriva fino a 2.915 euro l’anno, di cui 1.543 euro (129 euro al mese) a carico del solo dipendente. Il dettaglio:
- Pensione e disoccupazione: +1.017,60 euro l’anno (quota lavoratore: circa 509 euro)
- Assicurazione sanitaria pubblica: +1.208 euro l’anno (quota lavoratore: 604 euro)
- Assistenza: fino a +689 euro l’anno (quota lavoratore: circa 345 euro)
Questo maggiore aggravio di 2.915 euro si applica solo a chi supera la soglia più alta delle tre, quella di pensione e disoccupazione: 8.850 euro lordi al mese, pari a 106.200 euro lordi l’anno. È quella soglia, non le altre due, a segnare il punto in cui l’aumento diventa pieno su tutti i fronti, perché chi supera quella eccede anche le soglie, più basse, di assicurazione sanitaria e assistenza. Sotto quella cifra l’effetto è parziale e cresce progressivamente man mano che il reddito si avvicina alle singole soglie.
L’intervento nasce da un problema di cassa: sia l’assicurazione sanitaria pubblica sia quella per l’assistenza faticano a coprire le uscite, e la stessa assicurazione contro la disoccupazione non è al riparo: un’eventuale mancata soluzione sui conti farebbe scattare una clausola di salvaguardia che potrebbe portare l’aliquota dal 2,6% al 2,9%, con un ulteriore costo di 319 euro l’anno per i redditi alti.
Il 2028 prevede già un altro capitolo: un aumento dell’aliquota pensionistica di 1,3 punti, al 19,9%, che aggiungerebbe altri 1.381 euro l’anno di prelievo, in parte destinato a finanziare la nuova componente a capitalizzazione del sistema previdenziale tedesco, che tanto sta eccitando da noi, per motivi ovviamente differenti, Inps, società di gestione e reti distributive.
Nel complesso, la riforma tedesca sceglie una via diversa da quella di un aumento generalizzato delle aliquote: agisce sui tetti, e quindi colpisce selettivamente i redditi medio-alti, ampliando la base imponibile contributiva proprio nella fascia dove prima si smetteva di pagare. È un modo per finanziare il welfare che pesa poco su chi guadagna meno del vecchio tetto, e in modo crescente su chi lo supera. Un meccanismo diverso, ma non meno rilevante, di un intervento fiscale esplicito sulle aliquote.
Detto incidentalmente, qualcuno farà oh, dopo essersi accorto che questi “adeguamenti” contributivi fanno salire il costo del lavoro.
La soglia del benessere scende
Al netto dell’esigenza di equità, che in astratto ci può anche stare, non si può non osservare che questa è una tendenza molto ben definita: andare a colpire redditi che non sono certo quelli di plutocrati, perché i titolari di quei redditi sono sufficientemente numerosi da consentire di produrre il gettito necessario a chiudere pro tempore i buchi di bilancio pubblico. Con buona pace dei proclami su improbabili “tasse sui paperoni”, come direbbe qualche sciocchinə qui da noi.
- Leggi anche: Riforma fiscale tedesca: Italien, wir kommen
I cittadini tedeschi hanno molti motivi per lamentarsi, lo sappiamo bene: i risultati delle estreme politiche e il conseguente collasso del centro lo testimoniano, anche al netto di un cancelliere palesemente unfit o reso tale dai tempi che viviamo. Ma è difficile sfuggire all’impressione che l’agnello sacrificale, anche in Germania, sarà la classe media e medio-alta, per pura evidenza aritmetica. Dopo di che, se la situazione di finanza pubblica dovesse ulteriormente peggiorare, anche i tedeschi abbasseranno la soglia del benessere, che in Italia come noto oscilla intorno ai 35 mila lordi annui. Ancora una volta, mala tempora.